日本から中国へ500kgを航空輸送する料金|船便との比較条件
500kgの貨物を中国へ送りたいけれど、航空便で扱えるのか、料金は何で変わるのかと迷っていませんか。
判断の出発点は、合計重量ではなく各パレットの重量・外寸と荷役条件です。この記事では、単発・スポット案件の複数パレット貨物を中心に、航空D2Dと海上LCLの比較方法を解説します。
日本から中国へ500kgを航空輸送する場合、最初に知っておきたいのは、一律料金では見られないという点です。実重量、容積重量、パレット外寸、荷役、通関、中国国内配送までそろえて、個別見積で判断する必要があります。
見積の前提をそろえるには、実重量と容積重量だけでなく、パレット数と外寸、積み重ね可否、集荷・納品時の荷役条件、通関、最終配送までを同じ条件で固定することが大切です。
航空D2Dと海上LCLを比べるときは、運賃だけを見ると判断を誤りやすくなります。日本側・中国側の諸掛かりや配送費も含めた納品総額でそろえて確認するのが実務的です。
500kgなら航空が有利、あるいは海上LCLが有利と、重さだけで決めることはできません。貨物条件と今使っている費用の中身をそろえて、比較できる状態を作ってから判断します。
500kgスポット貨物の比較で見る範囲
500kg前後で複数パレットになる貨物は、合計重量だけでは足りません。各パレットが航空機材や車両で扱えるか、発地と着地の荷役条件に無理がないかまで見たうえで、航空D2Dと海上LCLを比較します。
表は横にスクロールできます。
| この記事で扱う範囲 | 貨物条件に応じた追加確認 |
|---|---|
| 500kg前後の単発・スポット案件 | 300kg前後:再梱包・パレット化の要否 |
| 複数パレット・荷役条件の確認 | 約1㎥:容積・密度の確認 |
| 航空D2Dと現行LCLの納品総額比較 | 定期出荷:頻度・荷姿の見直し |
500kgでも料金は重量だけでは決まらない
500kgという数字は、あくまで見積の入口です。実際の総額は、課金重量、貨物の扱いやすさ、各輸送区間で必要になる作業条件によって変わります。
実重量と容積重量を比べる
航空貨物では、実重量だけでなく、寸法から計算する容積側の重量も課金の判断材料になります。同じ500kgでも、高密度の機械部品と、かさの大きい設備部品では、運賃計算の前提が変わることがあります。
換算係数や適用条件は、使う輸送サービス、航空会社、区間、貨物条件によって異なります。見積依頼では各パレットの外寸を必ず共有してください。航空貨物の基本は、公開中の初心者ガイドでも確認できます。
- 合計重量だけでなく、パレットごとの実重量まで出しておくと見積精度が上がります。
- 長さ・幅・高さは、梱包後の最大外寸で伝える必要があります。
- 突起、木枠、スキッド、保護材を含めた完成時の外寸で申告してください。
複数パレットは荷役条件も確認する
複数パレットでは、各パレットの重量と外寸に加え、重量の偏り、最大個口、積み重ね可否まで見ます。フォークリフトの有無や車両横付けの可否も、集荷・配送・航空搭載の手配条件に直結します。
積み重ね不可のパレットは、航空機材への搭載方法、空港での取扱い、トラックの積載スペースに影響します。見積前にパレット単位で申告し、必要なら分割できるかも確認しておくと進めやすくなります。
- パレットを上積みできるかどうかは、必ず最初に共有してください。
- フォークリフト差し込み口の有無と向きがわかると、荷役方法を判断しやすくなります。
- 集荷先と納品先でフォークリフトが使えるかどうかは、配送条件に大きく関わります。
- 車両を横付けできるか、どこで荷下ろしするか、搬入経路はどうかも事前共有が必要です。
500kg料金を確認する5段階
500kg前後の航空D2D料金は、重量だけで決めず、課金重量、パレット・荷役、日本側費用、中国側費用、個別費用の順に見ます。見積総額は、この1〜5を同じ条件で積み上げた結果として考えるのが実務的です。
表は横にスクロールできます。
| 確認段階 | 確認内容 |
|---|---|
| 1. 課金重量 | 実重量と容積重量を確認 |
| 2. パレット・荷役 | 枚数・外寸・積み重ね・設備を確認 |
| 3. 日本側費用 | 集荷・荷役・輸出通関の範囲を確認 |
| 4. 中国側費用 | 輸入通関・国内配送・荷下ろしを確認 |
| 5. 個別費用 | 税金・保険・検査・保管・据付等を確認 |
集荷地・納品地・荷役条件をそろえる
航空D2Dと海上LCLを比較する場合も、5段階の前提をそろえることが欠かせません。外寸、積み重ね可否、集荷・納品時の設備、通関範囲、個別費用の扱いが違うままでは、見積総額を正しく比べられません。
特に複数パレット貨物では、合計重量よりも、パレットごとの外寸・重量と荷役条件の差が見積に効きます。各段階でどこまで費用に入っているかを切り分けて見てください。
- 実重量だけでなく容積重量も確認して、課金の前提をそろえます。
- パレットごとの外寸・重量・積み重ね可否まで出すと、比較の精度が上がります。
- 日本側と中国側の費用範囲を分けて見ると、見積書の読み違いを防ぎやすくなります。
- 税金、保険、検査、保管、据付などは、基本運賃とは別の個別費用として確認してください。
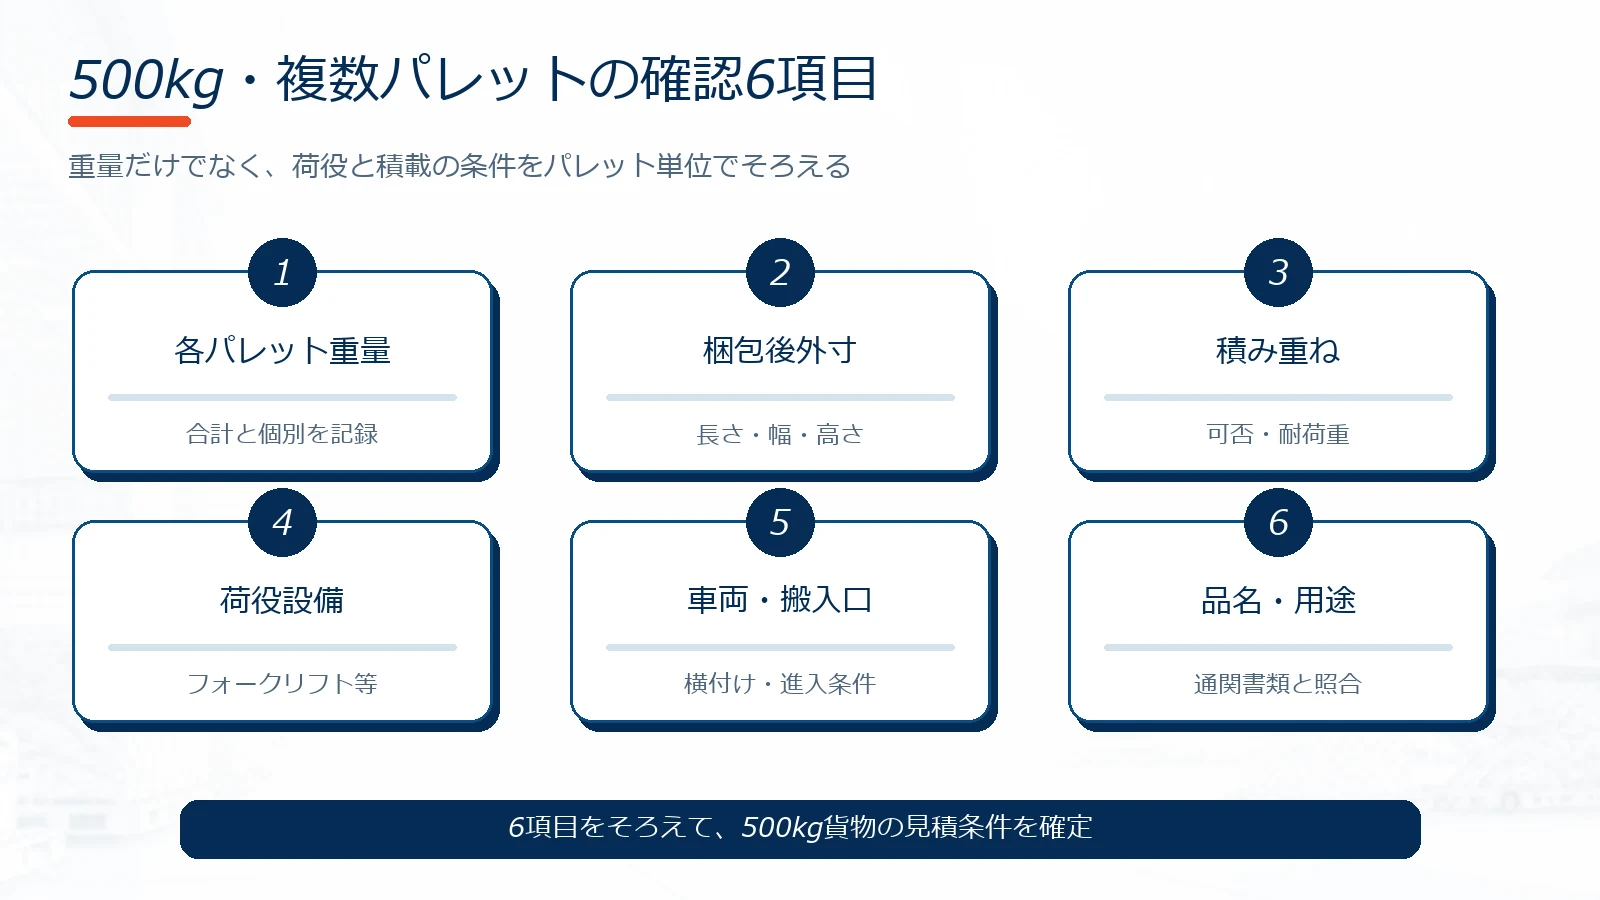
見積前にそろえる複数パレットの情報
見積精度を上げたい場合、重量や住所だけでは足りません。荷役条件と通関に関わる情報まで一式そろえて共有すると、後から条件が変わりにくくなります。
各パレットの搭載可否を確認する
「合計500kg・複数パレット」という情報だけでは判断できません。各パレットの重量、梱包後外寸、最大個口、重量の偏り、分割可否を出して、航空機材や集配送車両で扱える条件かを確認します。
高密度の機械部品を複数パレットにした場合と、かさの大きい設備部品を複数パレットにした場合では、見積で重く見る条件が変わります。合計ではなく、パレット単位で判断するのが基本です。
- パレット番号ごとの重量があると、偏りの有無も判断しやすくなります。
- パレット番号ごとの長さ・幅・高さを、梱包後寸法で共有してください。
- 梱包形態と木材梱包の有無も、取扱いや書類確認に関わるため必要です。
- 貨物を分割できるか、分割不可かは、手配可否や代替案の検討に影響します。
荷下ろしと館内搬入・据付を分ける
住所だけでは配送条件は決まりません。積み込み場所、荷下ろし場所、フォークリフトの有無、車両横付けの可否まで確認し、館内搬入や据付は通常配送とは別範囲として見ます。
納品先にフォークリフトがない場合や、積み重ね不可のパレットがある場合は、荷下ろし方法、使う車両、必要な人員や機材を先に確認します。荷下ろしまでなのか、館内搬入や据付まで含めるのかも明確にしてください。
- 発地・着地の階数、エレベーター、搬入口寸法がわかると、搬入可否の確認がしやすくなります。
- フォークリフト、ハンドリフト、荷役人員の有無は、追加手配の判断材料になります。
- 車両進入制限、時間指定、構内ルールがある場合は、見積前に必ず共有してください。
- 荷下ろし後に据付や館内搬入が必要かどうかで、費用範囲が変わります。
表は横にスクロールできます。
| 確認項目 | 伝える内容 |
|---|---|
| 集荷地 | 住所、集荷可能時間、車両進入条件 |
| 中国納品地 | 住所、納品可能時間、搬入口・構内条件 |
| 品名・用途 | 具体的な品名、材質、使用目的、用途 |
| パレット数 | 総数とパレットごとの識別 |
| 各重量 | パレット単位の実重量と合計重量 |
| 各外寸 | 梱包後の長さ・幅・高さ |
| 積み重ね可否 | 可否、上積み禁止表示、耐荷重 |
| 荷役設備 | フォークリフト、横付け、荷下ろし人員の有無 |
| 通関書類 | インボイス、パッキングリスト、必要資料の有無 |
航空D2D料金の5つの費用範囲
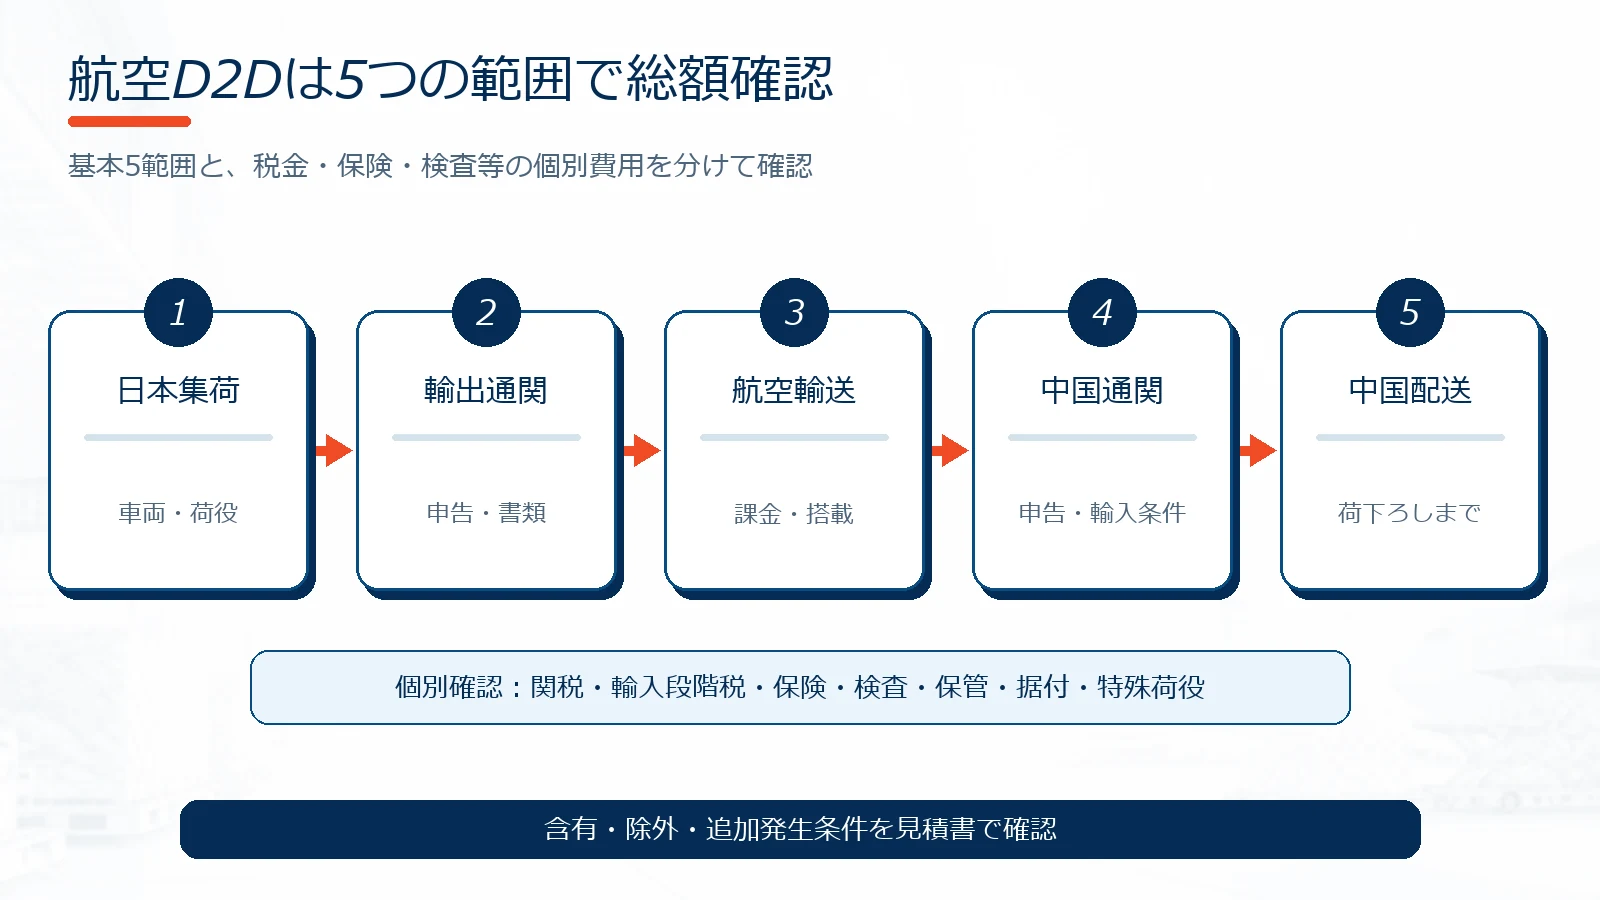
この記事では、航空D2Dと海上LCLの納品総額を比べやすくするため、日本国内集荷から中国国内配送までを5つの範囲に分けて整理します。これは業界共通の固定定義ではなく、比較しやすくするための実務上の区切りです。
輸送範囲と荷役の境界を確認する
総額比較では、日本国内集荷、輸出通関、航空輸送、中国輸入通関、中国国内配送の範囲をそろえます。あわせて、空港取扱い、書類作成、各地点での荷役がどこまで含まれるかも確認してください。
関税・輸入段階税、保険、検査、保管、荷下ろし後の館内搬入、据付、特殊荷役は、自動で含まれる前提にしないほうが安全です。発生条件、負担者、見積に含むのか除外なのかを個別に見ます。
上海カーゴエクスプレスでは、日本国内集荷、輸出通関、航空輸送、中国輸入通関、中国国内配送までを航空D2Dとして案内しています。ただし、貨物内容、集荷・納品条件、通関条件によって、対応可否や費用範囲は個別確認となります。
- 日本国内集荷では、車両の種類、荷役方法、集荷先条件まで確認が必要です。
- 輸出通関では、申告だけでなく、書類内容と必要許認可の有無も見ます。
- 航空輸送では、課金重量、搭載条件、取扱条件が料金に影響します。
- 中国輸入通関では、申告内容、関連書類、輸入条件の確認が欠かせません。
- 中国国内配送では、納品先の荷役条件、時間帯、搬入条件までそろえて確認します。
- 関税・輸入段階税、保険、検査、保管、据付、館内搬入、特殊荷役は、個別費用として別途確認します。
海上LCL比較で除外できない費用
海上LCLと比較する際は、海上運賃だけを見ても意味がありません。発地から中国の納品先までに発生する費目を、同じ範囲で横並びにする必要があります。
港・空港の前後と最終配送までそろえる
航空D2Dと海上LCLでは、輸送区間だけでなく、空港・港での取扱い、通関、配送、パレット荷役の条件が違います。運賃部分だけを比べても、最終納品までの総額は見えてきません。
現行の海上LCL見積書や請求書がある場合は、費目名、数量、算定単位、単価、金額、通貨、集荷地、納品地、輸送条件、各パレットの荷役条件が見える状態でそろえると、航空D2Dと同じ納品地点まで比較しやすくなります。
関税・輸入段階税、保険、検査、保管、据付、館内搬入、特殊荷役は、航空D2Dでも海上LCLでも、基本費用に自動で入るとは限りません。見積書のどこまでに含まれているかを個別に確認してください。
- 日本側では、集荷・搬入・輸出通関に関わる費用を分けて確認します。
- 空港または港では、取扱い、書類、保安関連の費用も比較対象に入れます。
- 中国側では、輸入通関と現地取扱いに関わる費用を確認します。
- 中国国内配送は、荷下ろし条件や必要機材まで含めて見ないと、総額がずれやすくなります。
- 保管、検査、待機などは、条件次第で発生する費用として扱いを確認してください。
表は横にスクロールできます。
| 比較項目 | 航空D2D | 海上LCL |
|---|---|---|
| 日本国内集荷 | 車両・荷役条件を確認 | 車両・搬入条件を確認 |
| 輸出通関 | 申告・書類範囲を確認 | 申告・書類範囲を確認 |
| 国際輸送 | 課金重量・搭載条件 | 容積・重量・混載条件 |
| 到着地取扱い | 空港取扱いを確認 | 港・CFS取扱いを確認 |
| 輸入通関 | 申告・書類範囲を確認 | 申告・書類範囲を確認 |
| 中国国内配送 | 納品先荷役まで確認 | 納品先荷役まで確認 |
| 積み重ね不可 | 搭載・配送への影響を確認 | 保管・配送への影響を確認 |
| 個別費用 | 税金・保険・検査・保管・据付等を確認 | 税金・保険・検査・保管・据付等を確認 |
| 追加費用の扱い | 発生条件を明記 | 発生条件を明記 |
500kgで航空D2Dを比較する場面
500kgでも、納品期限、貨物形状、現地配送条件、現行費用の内訳によっては、航空D2Dを比べる意味があります。海上LCL一択と決めつけず、条件が合うかを見て判断します。
納品遅延の社内影響も別枠で見る
生産停止の回避、修理部品の補充、設備立上げ、欠品対応など、納品タイミング自体が事業に影響する貨物では、航空D2Dを比較候補に入れる価値があります。ただし、航空を選ぶ理由は緊急性だけとは限りません。
比較時は、希望納品日だけでなく、納品先の受入可能日、通関書類の準備状況、荷役条件まで見ます。書類や受入体制が整っていない場合、輸送区間だけ早めても最終納品は安定しません。
- 納品期限が固定されている案件は、航空比較の優先度が上がります。
- 設備停止や保守、生産計画への影響が大きい貨物は、輸送費以外の損失も見て判断します。
- 中国側で通関書類と受入準備を進められることが、航空活用の前提になります。
- 納品先までの配送条件と荷下ろし条件が明確なら、比較の精度が上がります。
高密度貨物は外寸と荷役条件を確認
高密度の貨物とかさの大きい貨物では、同じ500kgでも航空で重視すべき課金重量や搭載条件が変わります。実際の可否と費用は、各パレットの外寸・重量・取扱条件をそろえて確認します。
発地・着地でのフォークリフト利用、車両横付け、積み重ね可否に加え、最大個口と重量の偏りまで示すと、集荷・配送・航空搭載の条件を詰めやすくなります。
- 各パレットの外寸が確定していると、航空の比較を進めやすくなります。
- 重量物の荷役方法が決まっていれば、追加機材や人員の想定がしやすくなります。
- 上積み禁止や天地無用などの条件は、取扱い前提として必ず共有してください。
- 納品先でどこまで荷下ろし責任を持つのかが明確だと、見積の境界がぶれにくくなります。
海上LCLを続けるほうがよい場合
納期に無理がなく、海上LCLの納品総額と運用が安定しているなら、航空D2Dへ切り替える必要はありません。比較したうえで、現行の運び方を維持する判断も自然です。
荷役の境界までそろえて判断する
海上LCLを続けるかどうかは、集荷から最終納品までの総額に加え、各パレットの荷役、破損リスクの管理、通関、配送条件まで含めて判断します。特に積み重ね不可のパレットは、港や配送時の扱いを確認しておく必要があります。
航空D2Dの総額や荷役条件が合わない場合、または航空に切り替える必要性が小さい場合は、海上LCL継続が妥当です。比較は、各パレット条件と最終納品範囲をそろえたうえで行ってください。
- 希望納品日に海上LCLで十分対応できるなら、現行継続は有力です。
- 現行見積の費目と追加条件が明確なら、比較判断がしやすくなります。
- 貨物が大きい場合は、航空で課金重量が増える可能性を見落とせません。
- 海上LCLの集荷・通関・配送運用に支障がないなら、無理な切替は不要です。
通関は品名・用途・書類で確認
通関できるかどうかは、500kgという重量では決まりません。品名、材質、用途、取引条件、提出書類で判断されるため、パッキングリストも実際のパレット・個口構成と対応させる必要があります。
内容を判断できる品名にする
インボイスの品名を総称だけにすると、内容確認に時間がかかることがあります。部品名、材質、用途、型番、数量、単価、原産地など、貨物に応じた情報を整理し、書類上の個口や梱包内容も実貨物と一致させてください。
中国側の申告では、申告内容の真正性・正確性・完全性が求められます。輸入者または登録された代理人による申告と、関連書類の整合確認が必要です。
- 具体的な品名と型番があると、書類確認が進みやすくなります。
- 材質・成分・用途は、総称ではなく実態に沿って整理してください。
- 新品、中古品、修理品、無償品などの区分も、通関上の前提として重要です。
- 数量、単価、通貨、取引条件は、価格確認と申告条件の両面で必要です。
許認可と用途を早めに確認する
日本からの輸出では、貨物によって輸出申告時に許可・承認書などが必要になる場合があります。対象品目や用途に応じて、必要書類や確認事項を早めに洗い出しておくと、直前の手戻りを減らせます。
中国での一時保証金通関は、再輸出を予定する展示品、デモ機、試験機、修理品等で検討されることがあります。
ただし、ATA Carnetの利用可否または非ATAでの取扱い、対象貨物、用途、輸入者、中国側税関、必要書類、保証金・担保等を確認したうえで、対応可否を判断します。
通関可否、保証金・担保の要否、必要書類は個別条件および関係当局の判断によるため、事前に無条件で保証することはできません。
- 輸出規制や許認可の対象になる可能性があるかを先に見ておく必要があります。
- 中国側輸入者の情報と輸入条件がそろっているかも確認ポイントです。
- ATA Carnetまたは非ATAのどちらで扱えるかは、案件ごとに確認が必要です。
- 再輸出予定、対象貨物、用途、中国側税関の条件を整理してから判断します。
- インボイス、パッキングリスト、用途説明資料は基本資料として準備してください。
- 必要に応じて、仕様書、写真、カタログも確認資料として求められます。
- 保証金・担保等の条件は、事前に確認しておく必要があります。
根拠資料として、日本税関の「輸出申告時に必要となる許可・承認書等の案内」を参照しています。
根拠資料として、中国海関総署の「申告内容の真正性・正確性・完全性に関する案内」を参照しています。
根拠資料として、中国海関総署の「Customs Law」を参照しています。
根拠資料として、中国海関総署の「一時輸入貨物に関する案内」を参照しています。
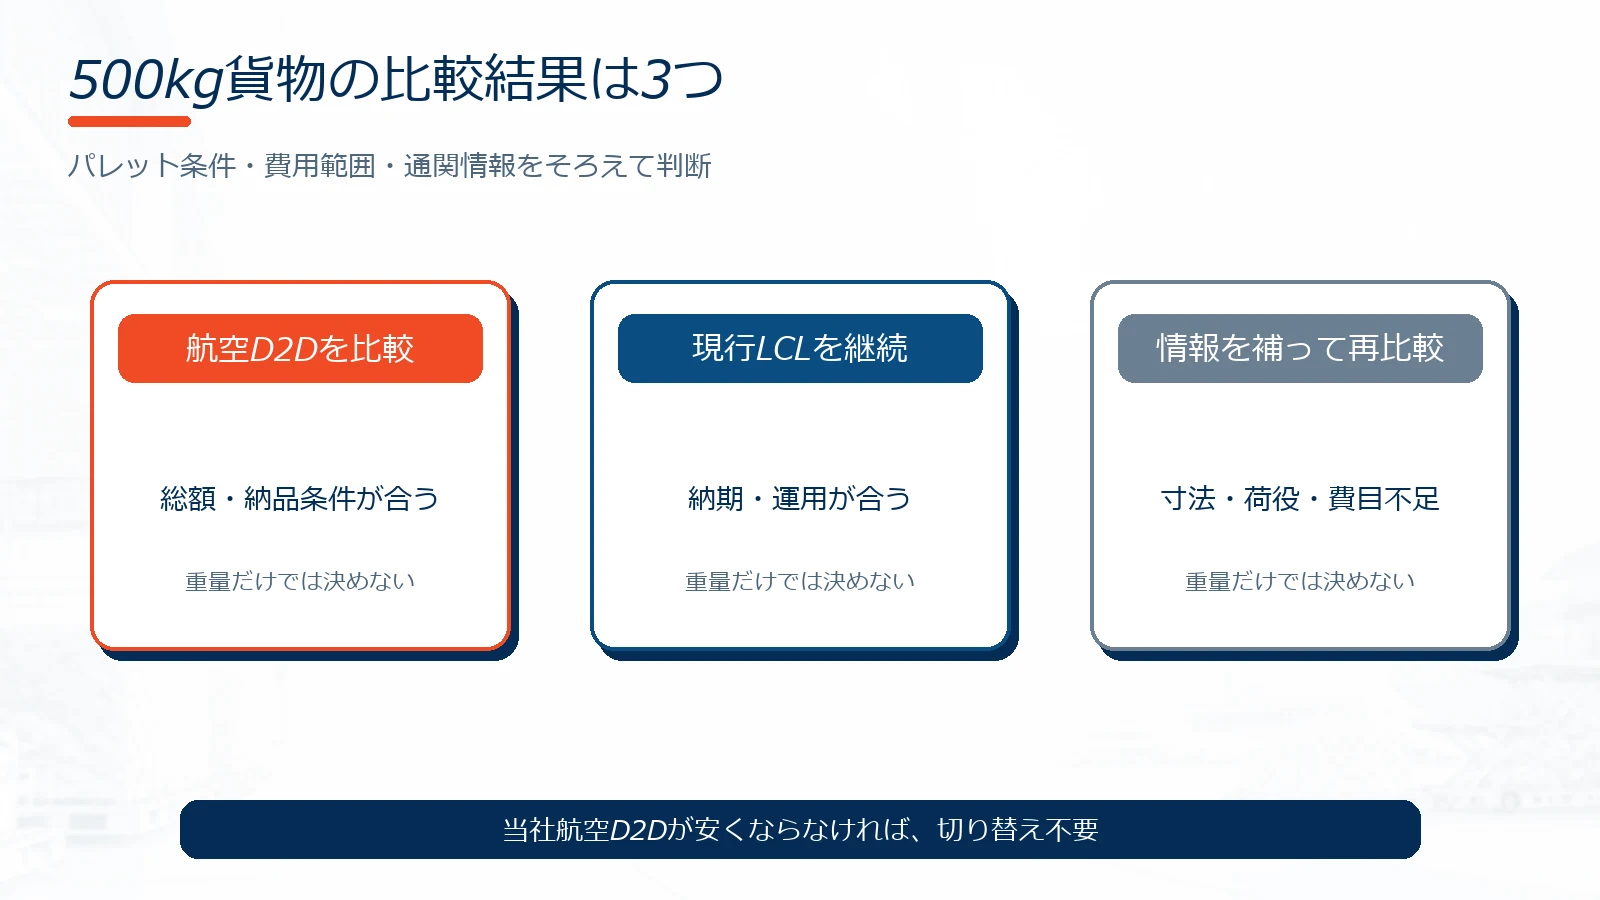
500kg貨物の比較結果は3つに分ける
比較結果は、「航空D2Dへ切替」「海上LCLを継続」「情報を補って再比較」の3つに分けると、社内でも整理しやすくなります。結論を急ぐより、どの段階で判断材料が足りないかを見える化することが大切です。
価格の前に比較可能かを判断する
第一に、航空D2Dの費用範囲と納品条件が現行LCLより合うなら、切替候補として検討できます。第二に、海上LCLの総額や納期条件が今の運用に合うなら、継続判断が自然です。
各パレットの寸法、重量の偏り、分割可否、積み重ね可否、荷役設備、品名・用途、現行費用の内訳が不足している場合は、先に情報を補ってから再比較してください。
- 航空D2Dの総額と納品条件が合うなら、切替候補として具体検討できます。
- 海上LCLの総額・納期・運用が合うなら、継続判断が適切です。
- 荷役・寸法・通関・費目情報が足りない場合は、情報を補ってから再比較します。
よくある質問
500kgの料金見積に、パレット寸法は本当に必要ですか?
必要です。航空貨物では容積が課金重量に関わるため、合計重量だけでは足りません。複数パレットの場合は、パレットごとの重量と梱包後外寸を共有してください。
積み重ね不可のパレットは、追加確認が必要ですか?
必要です。積み重ね不可は、航空搭載、空港での取扱い、トラック積載、配送時に必要なスペースへ影響します。上積み禁止の理由、耐荷重、パレット形状まで伝えると判断しやすくなります。
海上LCLの見積書があれば、そのまま比較に使えますか?
比較できます。ただし、費目、数量、算定単位、単価、金額、通貨、集荷地、納品地、輸送条件が見えることが前提です。会社名や口座情報などは黒塗りでも問題ありません。
中国で一時保証金通関は利用できますか?
再輸出を予定する展示品、デモ機、試験機、修理品等では検討されることがあります。ただし、ATA Carnetの利用可否または非ATAでの取扱い、対象貨物、用途、輸入者、中国側税関、必要書類、保証金・担保等を確認した後に、対応可否を判断します。
通関可否、保証金・担保の要否、必要書類は個別条件および関係当局の判断によるため、事前の確定保証はできません。
航空D2Dの納期は保証されますか?
貨物の準備状況、航空便の搭載、通関、検査、天候、現地配送などの影響を受けるため、無条件の保証はできません。希望納品日と貨物・書類条件を確認したうえで、輸送計画をご案内します。
500kg貨物のパレット別条件を無料相談
中国向け輸送をご検討中の方は、品名、箱数、重量、外寸、日本側の集荷地、中国側の納品先をお送りください。
貨物条件を確認し、輸送可否、必要書類、通関条件、集荷から納品までの対応範囲をご案内します。切り替えるメリットがない場合は、無理におすすめしません。
関連記事
- 中国向け航空輸送の基礎は、初心者ガイドで確認できます。